
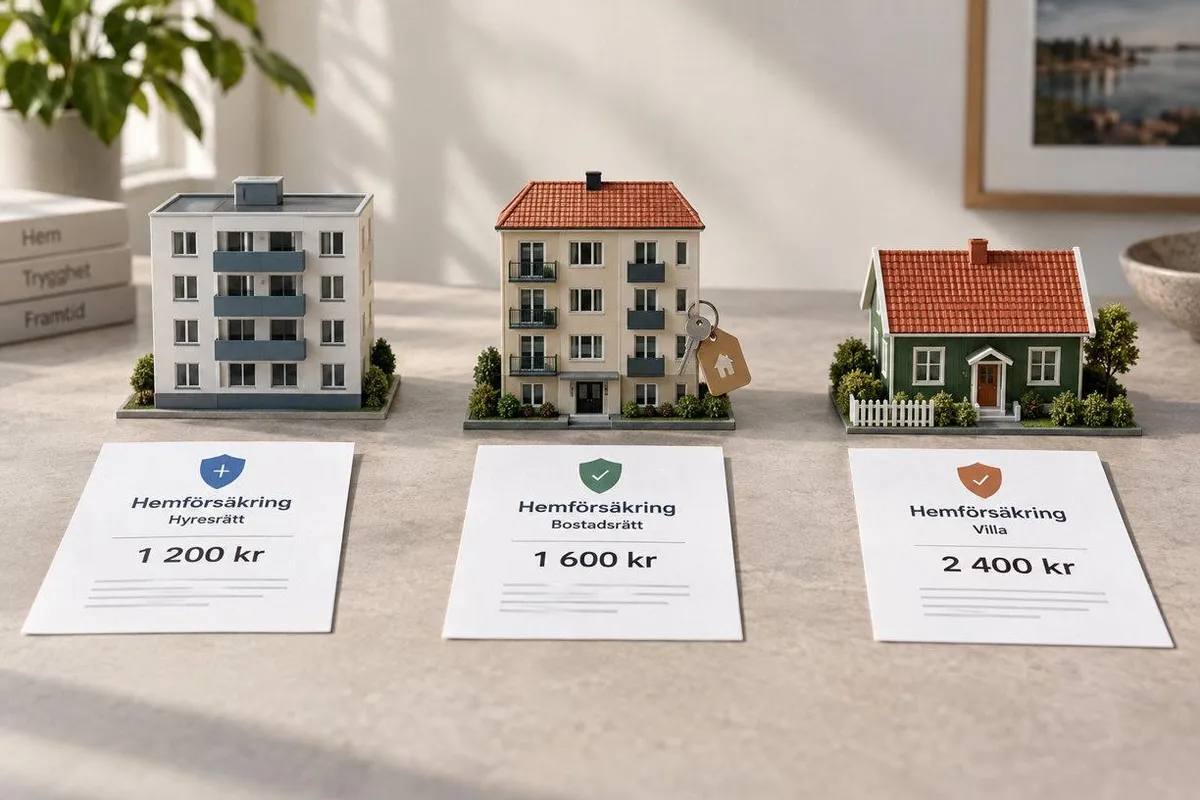
Vilken hemförsäkring du väljer handlar inte bara om trygghet utan styrs ofta av hushållets ekonomi. Skillnader i inkomst spelar stor roll när det gäller valet mellan grundläggande skydd, tillägg och självrisk. Förståelse för dessa faktorer ger bättre möjligheter att balansera kostnad och risk.
Hemförsäkring är för många en självklar del av hushållsbudgeten men det kan variera kraftigt hur omfattande skydd du faktiskt väljer. Det är vanligt att hushåll anpassar försäkringsnivån efter vad hushållet klarar ekonomiskt, snarare än efter ett faktiskt behov. Dessutom skiljer sig pris på hemförsäkring för olika boenden och påverkar hur mycket utrymme som finns för att lägga till extra skydd eller välja lägre självrisk. För att ta välgrundade beslut behöver du förstå relationen mellan inkomst, försäkringsbehov och reell risk.
Ekonomiska marginaler påverkar riskvilja och val
Inom försäkringssammanhang räcker det inte att bara se till lön. Det handlar även om disponibel inkomst, alltså det som finns kvar när fasta kostnader som hyra och el är betalda. Hushåll med goda marginaler kan oftare välja bredare försäkringsskydd och kompletterande tillägg.
En stabil buffert gör det möjligt att hantera oväntade utgifter utan att försäkringen används för mindre incidenter. När ekonomin däremot är pressad påverkar det inte bara val av skyddsnivå, utan även inställningen till risk i vardagen. Det kan öka risken att hamna underförsäkrad eller utsätta sig för ekonomisk osäkerhet vid olyckor.
Vanliga skillnader i hushållsval och försäkringsnivå
Hushåll med låg till medelhög inkomst tenderar ofta att välja basnivåer på sin försäkring. Det innebär vanligtvis att det mest grundläggande skyddet väljs, vilket kan omfatta vissa moment men sakna tillägg exempelvis allrisk eller extra reseskydd.
De tillägg som erbjuds varierar mellan försäkringsbolagen men omfattar ofta drulleförsäkring, utökat ansvar eller rättsskydd. Därför är det viktigt att kontrollera vad grundskyddet faktiskt täcker innan du väljer nivå. Dessa delar kan kännas osynliga i vardagen men är viktiga om en skada väl sker. En vanlig brist är att man underskattar värdet av sitt lösöre eller tror att grundskyddet täcker all form av skada. Hemförsäkring pris för olika boenden påverkas därmed även av dessa val.
Självrisk, en balans mellan månadskostnad och risk
Självrisk är det belopp du själv betalar vid en skada innan försäkringen tar över resten av kostnaden. Genom att höja självrisken går det ofta att sänka den löpande premien, något som kan vara lockande när ekonomin är ansträngd.
För ett hushåll med liten buffert kan dock en hög självrisk bli problematisk om en skada inträffar och du saknar pengar att betala delen själv. Det är därför viktigt att fundera över om du har möjlighet att hantera denna typ av utgift när det verkligen behövs. Långsiktig trygghet innebär att nivån på självrisken måste stå i rimlig proportion till hushållets reserv.
Boendeformens och hushållsstorlekens inverkan på valet
Bostadsrätten, hyresrätten eller villan påverkar vilka försäkringsmoment som är viktigast. Hushåll med barn har ofta större behov av utökat ansvarsskydd och allrisk, medan ensamstående i mindre bostäder kan nöja sig med mer grundläggande skydd.
Värdet på ditt lösöre spelar stor roll för vilken nivå som är rimlig. Har du många värdesaker hemma kan en underförsäkring bli problematisk. För att undvika felaktig skyddsnivå behöver du även väga in vilka risker som är mest sannolika i just din boendesituation. Hemförsäkring omfattar grundskydd för lösöre, ansvar och rättsskydd men skyddets innehåll och pris styrs bland annat av vilken typ av bostad du har samt dess värde.
Informationen bakom länken till pris på hemförsäkring för olika boenden ger en jämförelse över vad olika boendetyper kan kosta att försäkra. Där kan du se exempel på prisnivåer för hyresrätt, bostadsrätt och villa samt vilket grundskydd och vilka tillval som ingår i respektive försäkringspaket. Det kan hjälpa hushåll att bättre förstå skillnaderna mellan olika alternativ beroende på boendeform och behov.
Utvärdera försäkringsskyddet när budgeten är begränsad
Vid tajt budget är det lätt att välja bort vissa moment för att hålla nere månadskostnaden. Ett vanligt missförstånd är att tro att vissa skydd är överflödiga, trots att de kan vara avgörande vid större skador.
När marginalerna är små kan även tips för att få pengarna att räcka göra det lättare att prioritera mellan premie, självrisk och buffert. En annan risk är att underskatta reglerna för aktsamhet och förvaring som ofta finns inskrivna i villkoren. Det kan leda till att ersättningen minskar eller uteblir helt i samband med exempelvis stöld. Om du missar detaljer kring lösörets värde eller aktsamhetskrav riskerar du att stå utan ekonomisk trygghet.
Frågor som hjälper dig hitta rätt nivå
När du ska bedöma vilken hemförsäkringsnivå som är bästa val för ditt hushåll behöver du ställa några grundläggande frågor. Vad äger du och hur stor är din ekonomiska buffert? Vilka risker möter du i vardagen och hur stort skydd krävs för att du inte ska vara under- eller överförsäkrad?
Ett annat viktigt steg är att jämföra vad som faktiskt ingår i olika nivåer av skydd för att minimera risken för missförstånd. Dokumentera lösörets värde och se till att försäkringen speglar verkligheten. På så vis ökar chanserna att försäkringen faktiskt ger trygghet när det behövs.
Slutligen blir valet av rätt hemförsäkring ett sätt att väga vad hushållet har råd att förlora mot kostnaden för att vara skyddad. Din inkomstnivå begränsar eller möjliggör olika val men det avgör också vilken ekonomisk risk du faktiskt kan bära om olyckan är framme.